2026-08-25
Семейная ипотека на дом в 2026 году: что оплатит банк, а что вы
Материал актуален на 25.08.2026. Условия программы и банковские требования меняются, поэтому перед авансом нужно получить расчет и подтверждение схемы в выбранном банке.
Семейная ипотека помогает профинансировать дом, но не весь загородный проект. Кредит выдается на цели и по схеме, которые соответствуют программе и правилам банка. Расходы сверх одобренной сметы остаются за семьей.
Базовые параметры программы
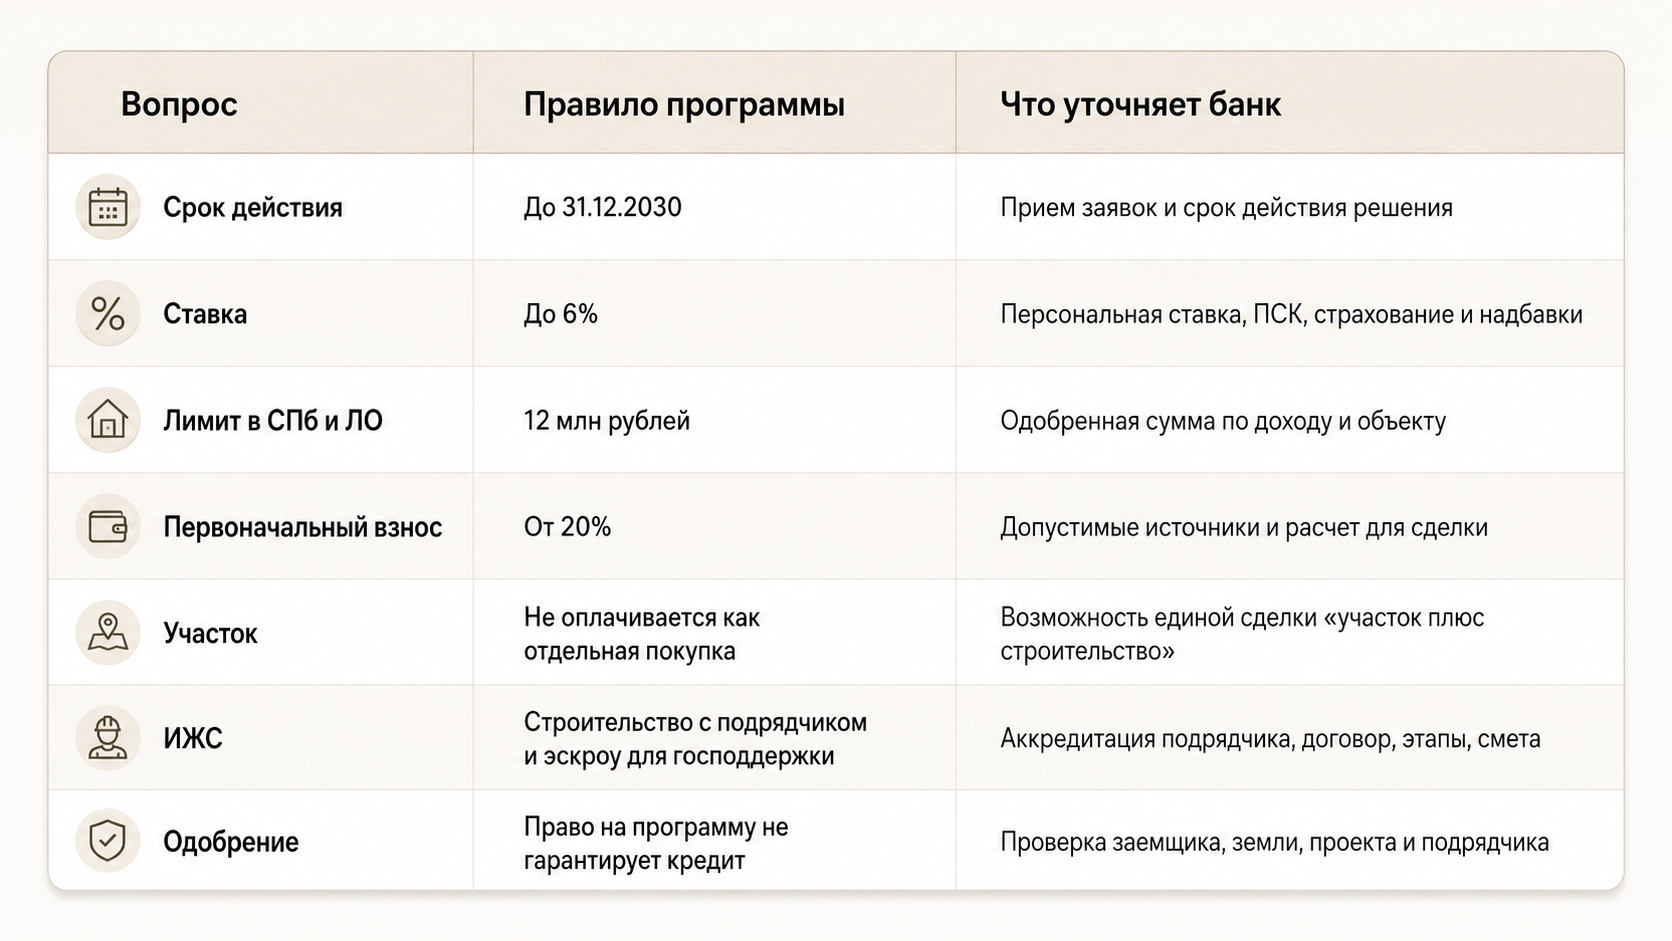
Программа действует до 31.12.2030. Льготная ставка составляет до 6% годовых. Для Санкт-Петербурга и Ленинградской области льготный лимит кредита составляет 12 млн рублей, первоначальный взнос начинается от 20%. Право семьи на программу зависит от состава семьи и других критериев, действующих на дату обращения.
Эти параметры не равны окончательному предложению банка. Банк проверяет заемщика, объект, участок, подрядчика, договор и смету, а также устанавливает требования к документам и страхованию. Предварительное решение по заемщику не означает согласования земли, проекта и подрядчика.
Ставку до 6% не следует путать с полной стоимостью кредита. На итоговые расходы влияют страхование, платные услуги, условия конкретного продукта и, если используется сумма сверх льготного лимита, ставка на дополнительную часть. В статье приведены параметры господдержки, а персональные условия нужно смотреть в расчете банка.
Что банк может профинансировать
Для ИЖС подходит строительство жилого дома по договору с подрядчиком, если схема отвечает требованиям программы и банка. С 1 марта 2025 года при ипотеке с господдержкой строительство частного дома через подрядчика связано с использованием счета эскроу. Деньги размещаются на защищенном счете и раскрываются подрядчику при выполнении условий договора и банковской схемы.
Отдельный пустой участок сам по себе банк по семейной ипотеке не оплачивает. Возможна покупка участка одновременно со строительством дома, когда банк допускает такую цель, а земля, подрядчик, договор и смета проходят проверку. Поэтому опасно сначала купить участок в расчете на будущую семейную ипотеку, а затем искать подходящую конструкцию сделки. Схему подтверждают до внесения невозвратимого аванса.
В одобренный бюджет могут входить участок и дом в составе одной подходящей сделки либо строительство на своей земле. Состав работ закрепляется в договоре и смете. Формулировка «дом под ключ» не заменяет документы, этапы и назначение платежей.
Что семья обычно оплачивает сама
Первоначальный взнос вносится из собственных средств или допустимых источников, которые принимает банк. Если цена земли и строительства выше одобренной суммы, разницу также покрывает покупатель. За пределами кредитной сметы могут остаться юридические и банковские расходы, оценка, страхование, изыскания, подготовка участка, временные сети, благоустройство, мебель и техника.
Граница проходит по согласованной смете. Фундамент и инженерные системы могут входить в подряд, а забор, дорожки или дополнительная отделка отсутствовать. Для каждой позиции отметьте источник оплаты: кредит, взнос или отдельные деньги семьи.
Нужен и резерв на изменения. Банк не обязан автоматически увеличивать кредит, если во время стройки семья выбрала более дорогой материал или появились работы вне договора. Любое изменение сметы и проекта следует заранее согласовать с подрядчиком и, когда это требуется, с банком.
Программа и банк: не смешивать правила
Порядок действий до аванса
1. Проверьте, соответствует ли семья критериям программы на дату заявки.
2. Получите предварительный расчет, включая ПСК, взнос, страхование и возможную часть кредита вне льготного лимита.
3. Определите схему: строительство на своей земле или одновременная покупка участка со строительством.
4. Передайте банку документы на участок, проект, подрядчика, договор и смету.
5. Сверьте состав дома: какие работы и материалы оплачиваются кредитом, а какие останутся вне сметы.
6. Проверьте порядок использования эскроу, сроки и условия раскрытия средств.
7. Только после подтверждения схемы согласуйте аванс и пропишите условия его возврата.
2. Получите предварительный расчет, включая ПСК, взнос, страхование и возможную часть кредита вне льготного лимита.
3. Определите схему: строительство на своей земле или одновременная покупка участка со строительством.
4. Передайте банку документы на участок, проект, подрядчика, договор и смету.
5. Сверьте состав дома: какие работы и материалы оплачиваются кредитом, а какие останутся вне сметы.
6. Проверьте порядок использования эскроу, сроки и условия раскрытия средств.
7. Только после подтверждения схемы согласуйте аванс и пропишите условия его возврата.
Пример бюджета без вымышленных цифр
Сначала сложите цену участка и стоимость подряда. Затем добавьте банковские и страховые расходы, проверку документов, изыскания, подготовку въезда и участка, внешние и внутренние коммуникации, работы вне комплектации дома. Из общей суммы вычтите одобренный кредит. Остаток, первоначальный взнос и резерв составят собственный бюджет семьи.
Такой расчет полезнее рекламного ежемесячного платежа. Он показывает, хватит ли денег не только заключить сделку, но и довести дом до состояния, в котором семья планирует жить.
Практический вывод
Семейная ипотека покрывает не «все для загородной жизни», а согласованный объект и работы по допустимой схеме. Главные проверки проходят до аванса: право семьи на программу, приемлемость участка, соответствие подрядчика, состав сметы и размер собственных расходов. Банк вправе отказать или предложить другие условия, поэтому обещать одобрение нельзя.
ГК «Ривьера» указывает на своем сайте, что занимается участками и строительством домов и является аккредитованной подрядной компанией. На gcriviera.ru (https://gcriviera.ru/) можно выбрать участок и проект для предварительного расчета, после чего проверить конкретную схему в банке. Итоговое решение принимает кредитная организация.